Qui Europa

Tag: Bce

  • Van Rompuy: “Il modello sociale europeo non è morto”. Replica del presidente del Consiglio Ue alle dichiarazioni di Mario Draghi

    Van Rompuy: “Il modello sociale europeo non è morto”. Replica del presidente del Consiglio Ue alle dichiarazioni di Mario Draghi

    Martedì, Marzo 6th / 2012

    Consiglio europeo / Summit Ue / Bce / Crisi / Speculazione / Draghi / Van Rompuy

    Van Rompuy: “Il modello sociale europeo non è morto”. Replica del presidente del Consiglio Ue alle dichiarazioni di Mario Draghi

    Bce responsabile della crisi. Draghi come Trichet.

    Bruxelles –  L’Unione Europea e la Bce non si trovano proprio d’accordo: se Mario Draghi, presidente della Banca Centrale Europea, in un intervista rilasciata al Wall Street Journal, aveva dichiarato ormai morto il modello sociale europeo, la risposta del presidente stabile del Consiglio Ue Herman Van Rompuy, è arrivata, nelle scorse ore, in occasione dell’ultimo summit a Bruxelles. “Il modello sociale europeo ha solo bisogno di alcuni aggiustamenti e di potenziamenti del Welfare per i cittadini penalizzati dalla crisi” ha dichiarato Van Rompuy, mettendo un punto ai dubbi sollevati da Draghi. La speculazione finanziaria di cui la Bce si è resa protagonista con mega prestiti assistenziali nei confronti del sistema bancario privato, è forse stata sottovalutata dal Presidente della Bce, che sembra ripercorrere la linea di pensiero del suo predecessore francese, Jean Claude Trichet. Entrambi, infatti, hanno identificato il problema dell’economia europea nel costo del lavoro e hanno “costretto” gli Stati coinvolti nella crisi a salvarsi con l’impiego di denaro pubblico, a seguito dei prestiti elargiti a bassissimo costo e non vincolati al solo finanziamento dei settori produttivi e delle famiglie . Se Draghi avesse valutato prima le conseguenze e le ricadute che le speculazioni avrebbero sul sistema europeo, di certo non avrebbe parlato di morte del modello sociale dell’Europa. Le sue dichiarazioni hanno fatto storcere il naso ai tanti manifestanti scesi nelle piazze europee per protestare proprio contro le manovre delle banche. Draghi, quel modello sociale che secondo lui non esiste più, avrebbe potuto ricostruirlo non in base ai suoi “interessi”, ma in base a quelli dei cittadini europei. Interessi che non sono quelli dei prestiti. Maria Laura Barbuto(Copyright © 2012 Qui Europa)


  • Mercato finanziario drogato da banchieri e inflazione allo sbando. Il ruolo della Bce

    Mercato finanziario drogato da banchieri e inflazione allo sbando. Il ruolo della Bce

    Martedì, Marzo 6th / 2012

    – di Sergio Basile –

    Bce / Crisi Ue / Aste / Dimissioni Abi / Pignoramenti / Pensionati / Crescita  

    Mercato finanziario drogato da banchieri e

    inflazione allo sbando. Il ruolo della Bce

    Stranezze bancarie targate Bce: record dei

    “depositi overnight”, “pseudo-aste”,

    signoraggio e strette creditizie.

    Francoforte, Roma – La notizia del giorno è che le due “operazioni finanziarie” condotte nelle scorse ore dalla Bce – l’istituto di Francoforte le definisce impropriamente “aste”, come se le banche competessero tra loro per ottenere il prestito – hanno portato nel portafoglio di Eurolandia  mille miliardi di euro. Ma in tempo di crisi, dove sta la grave anomalia? Sicuramente nel fatto che oltre a non essere aste, non si tratta neppure di prestiti. Ma allora di cosa si tratta? In realtà sono semplici finanziamenti a fronte di titoli presentati  dagli istituti di credito europei, ed accettati da Francoforte. La contropartita della Bce è una massa di euro sonanti. In gergo bancario potremmo definirli operazioni di “Pronti contro termine”, con durata triennale. Che fine anno? Far ripartire l’economia? Risanare la crisi? Pare di no! Esse nei fatti – analizzando il fenomeno da un punto squisitamente tecnico ed economico – sarebbero finalizzate a drogare il mercato, contribuendo loro malgrado all’acuirsi dell’inflazione. La stessa sottoscrizione  di titoli di stato, è un’operazione valida al fine del sostenimento della quotazione dei titoli stessi. Il tutto ruota ovviamente sul meccanismo – permetteteci, “perverso e pazzesco” – dello spread: più volte rivelatosi iniquo e sballato (vedi fallimento Lehman Brothers negli Usa)o anticostituzionale (sostituendosi di fatto al controllo democratico degli stati sancito dalla Carta Costituzionale). Ma l’altra grossa fregatura sta nel fatto che  le banche pagano l’1% (costo più basso del tasso d’inflazione) alla Banca Centrale Europea (Ecb o Bce) e gli stati dell’Eurozona, a loro volta, come nel caso dell’Italia,  pagano interessi ben più alti. Oggi, ad esempio, l’ormai ex-Bel Paese paga il 5% alle banche sottoscrittrici. E in fondo un grande carrozzone speculativo che sottrae risorse al rilancio economico europeo. Soprattutto se consideriamo il fatto che con “Basilea 2” e “Basilea 3” le banche per legge devono avere riserve patrimoniali paracadute del 7%, ed oggi anche maggiori. In parole povere alimentano “per legge” (ma che razza di legge è?) la stretta creditizia a imprese e famiglie, costrette alla fame, alla precarietà perenne e/o vicine al fallimento. Prima il luogo comune dominante era “non esistono più le mezze stagioni”, ora – nell’indifferenza pressocchè totale dei grandi carrozzoni politici – possiamo dire: “non esiste più la classe media”. Uccisa da pressione fiscale vicina al 43-45%, da accise sulla benzina da film horror e dallo strapotere dei banksters.

    Sergio Basile (Copyright © 2012 Qui Europa)

  • La morale delle banche sullo scoglio dei “depositi overnight”

    La morale delle banche sullo scoglio dei “depositi overnight”

    Martedì, Marzo 6th / 2012

    – di Sergio Basile –

    Bce / Speculazioni / Depositi over-night / Stretta sul credito / Famiglie 

    La morale delle banche sullo scoglio

    dei “depositi overnight”

    Di notte: Le banche ingrassano, le

    famiglie dormono sonni agitati

    Bruxelles – Si sa! La notte porta consiglio. Ma ci sono delle eccezioni. E’ questo il caso dei depositi bancari interbancari overnight (notturni): estinti “per legge” il primo giorno lavorativo successivo a quello nei quali sono stati costituiti. La loro durata è dunque simile a quella di alcuni batteri: vivono meno di un giorno, anzi una notte! L'aggettivo “overnight” viene riferito – tuttavia – anche al tasso in base al quale viene liquidato l'interesse corrisposto dalla banca accettante alla banca depositante, al momento dell'estinzione del deposito. E nelle scorse ore, fin dalle prime luci dell’alba, questi depositi hanno attirato forti polemiche proprio in virtù di tale interesse facile e del livello record delle transazioni finanziarie raggiunte, in periodi di credit crunch (stretta a privati, famiglie e aziende) che sta affossando l’economia. Infatti, come molti ignorano, le banche che effettuano tali depositi – mediante appositi mercati telematici – investono a brevissima scadenza le loro eccedenze di liquidità, mentre le banche che li ricevono possono supplire a temporanee carenze, le une e le altre derivanti da squilibri nella distribuzione delle riserve libere. Tali depositi overnight, regolati al tasso dello 0,75%, degli Istituti di credito presso la Banca Centrale Europea, hanno raggiunto ieri la cifra record di 776,9 miliardi di euro: 248,9 in più rispetto al precedente record di metà gennaio. Il dato conferma ciò che famiglie e imprenditori hanno capito da mesi: le banche non intendono minimamente utilizzare le faraoniche liquidità pari a 1.000 miliardi di euro fornite dalla Bce al tasso dell'1% per far ripartire l'economia (come le parti sociali oneste invocano da settimane) ma bensì per tappare i buchi dei loro bilanci, sperando in una onestà evidentemente insita nel profondo degli integgerrimi banchieri: almeno fino a prova contraria! Invero il denaro Bce atraverso queste forme di “investimento sicuro” porta le grandi banche a riacquistare le proprie obbligazioni circolanti per conseguire grassi guadagni, speculando su titoli del debito pubblico ed altri investimenti con alti margini di guadagno netti: 4,5%, solo acquistando titoli di Stato, con un guadagno netto del 3,5% con un semplice clic del mouse. Intanto sempre più famiglie sui marciapiedi di Lisbona, Atene e presso le mense Caritas di Roma, in cerca del celeberrimo “tozzo di pane”. 

    di Sergio Basile

  • Crisi Eurozona:  signoraggio bancario, privatizzazioni e ruolo Bce

    Crisi Eurozona: signoraggio bancario, privatizzazioni e ruolo Bce

    Giovedì, febbraio 22th / 2012

    – di Sergio Basile –

    Eurogruppo / Crisi euro / Bce / Signoraggio / Coefficiente di riserva frazionale / Maastricht / Privatizzazioni / Ungheria

    Crisi Eurozona:  signoraggio bancario,

    privatizzazioni e ruolo Bce 

    Privati al potere. Le contromisure degli

    economisti euroscettici: rinazionalizzare

    le banche centrali e abbandonare l’euro

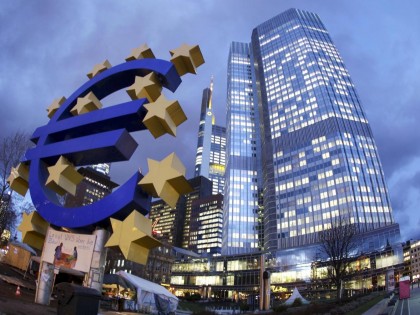
    Francoforte – Sotto l’Eurotower – sede della Bce – da settimane si avvicendano a fasi alterne vari gruppi di protesta contro la stretta del credito in Eurolandia. Pomi della discordia, il celeberrimo credit-crunch e il cosiddetto coefficiente di riserva frazionale: diabolico parametro che consente – “legalmente” – alle banche di prestare molto più di quello che hanno in cassa, accantonando modestissime quantità di danaro. Il contestato meccanismo è molto semplice: con un coefficiente di riserva al 2%, se deposito 100,00 euro la banca trattiene soli 2,00 euro in riserva e investe gli altri 98,00. I restanti 98,00 a loro volta vengono depositati/prestati nella stessa banca (o filiale) o in un’altra banca. Così facendo – come per magia – possono generare altro denaro dal nulla, perché la banca può tenere in riserva 1,960 euro e prestarne 96,00. L’operazione può essere ripetuta per 50 volte. Minore è il coefficiente di riserva (che “Basilea 2” ha fissato dall’1,6% al 12%) e più alta sarà la somma che la banca potrà creare dal nulla.  Il popolo – in pratica – non detiene più il potere monetario. Ma non è una novità! In Italia già nel 1992–  con la Legge Carli-Amato n. 35 – la Banca d’Italia fu di fatto privatizzata: la sovranità monetaria passò ai consigli di amministrazione delle Banche centrali finite in mano alle lobby dei grandi banchieri privati. Maastricht, accelerò il fenomeno, dando potere alla Banca Centrale Europea: una banca privata, governata dalle banche centrali “illegittimamente privatizzate”.  L’anomalia sta nel fatto che l’esercizio della sovranità monetaria è stata anch’essa “privatizzata” e limitata: mediante controllo sull’emissione di euro; con anomala ingerenza della Banca d’Inghilterra (paese fuori dall’Eurozona e prima azionista Bce: con il 14% delle azioni dell’Eurotower, esercitandone di fatto un certo controllo); con cambi (non più svalutabili) ancorati alle altre eurovalute (a vantaggio della Germania); impedendo il deficit spending ed i connessi investimenti produttivi (es.: in ricerca e infrastrutture) col le nuove politiche di austerity e controllo dei bilanci imposte dalla Troika e dal trio Monti-Sarkozy-Merkel; mediante il controllo del Tus (Tasso ufficiale di Sconto) e del coefficiente di riserva frazionale (delineato a Basilea 2) e quindi del signoraggio. E ciò al di fuori di ogni controllo politico. Infatti  governi e parlamenti non possono più emettere la propria moneta ma devono “comprarla” dalla Bce. L’unico stato ad aver azzardato una “rivoluzione”, sottoponendo il controllo della Banca Centrale al controllo del Parlamento, è stata l’Ungheria di Orban, con pesantissime ripercussioni politiche decise da Barroso & C. Molti economisti euroscettici – seguendo la linea dell’italiano Marco Saba, e di altri autorevoli studiosi e Nobel – nelle scorse ore hanno proposto all’opinione pubblica europea, dalle piazze di Francoforte, due soluzioni: 1) il ricorso all’adozione di monete complementari e locali (emesse da enti pubblici territoriali a circolazione limitata) e/o 2) l’abbandono definitivo dell’euro. Vedremo se vincerà l’austerity recessiva o i tecnocrati guarderanno finalmente alla vera anima dell’Europa.

    Sergio Basile (Copyright © 2012 Qui Europa)